Note de conjoncture
En regardant les grands indices financiers cet été, vous avez peut-être eu l'impression que le marché du crédit en Europe traversait un long fleuve tranquille. Les courbes sont stables, presque plates.
Pourtant, cette sérénité apparente est un trompe-l'œil. En coulisses, le marché est en train de se fracturer. C’est le message central de notre analyse.
La prime de risque sur la signature française s’est, à nouveau, tendue, les taux longs mondiaux flirtent avec de nouveaux sommets et, pourtant, les indices de crédit européen affichent une remarquable stabilité. Cette apparente sérénité masque une dispersion croissante. C'est ce décalage qui structure notre lecture pour cette rentrée chez RYDGE Gestion Privée.
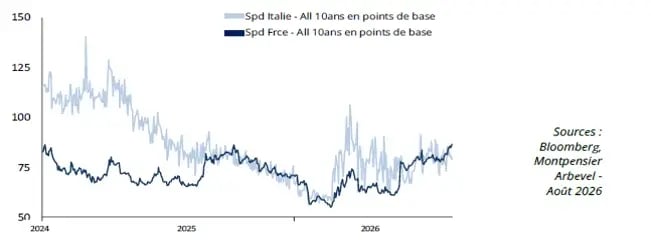
Le spread OAT-Bund à 10 ans s'établit à près de 85 points de base au 18 août 2026, contre environ 60 pb fin mai, une tension qui s'est encore accentuée ces derniers jours.
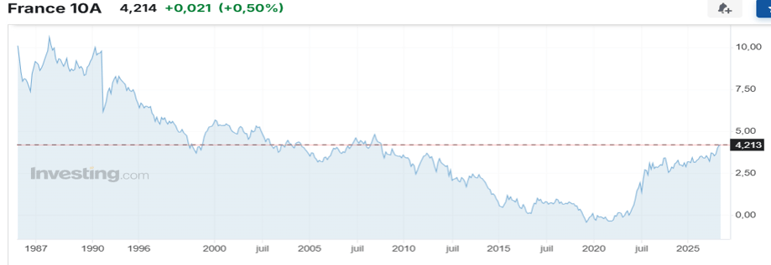
Le rendement de l'OAT à 10 ans (4,10 %) dépasse, désormais, celui du BTP italien, une inversion qui aurait semblé impensable il y a encore quelques années et qui traduit un risque désormais perçu comme spécifiquement français plutôt que comme un phénomène périphérique généralisé.
Pour comprendre ce qui se joue pour cette rentrée 2026, voici le décryptage en 3 points clés.
La France paie cher son incertitude politique
C'est le fait marquant du moment : la signature financière de la France s'est nettement dégradée.
Pour mesurer la confiance des investisseurs, on compare le taux d'emprunt de la France à celui de l'Allemagne (le fameux spread OAT-Bund). Cet écart a grimpé à 85 points de base, contre environ 60 en mai dernier.
Au-delà de ce contexte international, la dette française supporte une prime de risque additionnelle qui lui est propre. Les incertitudes persistantes autour de la trajectoire budgétaire du pays pèsent sur la confiance des investisseurs : le FMI anticipe une dette publique atteignant 118,4 % du PIB cette année, puis 120,5 % en 2027.
Cette situation a conduit la France à remplacer l'Italie comme principal sujet d'inquiétude en zone euro sur le front de la dette souveraine, un phénomène qui s'observe depuis plusieurs mois déjà.
Un symbole fort : emprunter à 10 ans coûte, désormais, plus cher à la France (4,49%) qu'à l'Italie (4.40%) !
Le marché ne punit plus l'Europe du Sud comme autrefois ; il isole un risque spécifiquement français, lié en partie à l'absence de majorité claire pour voter le prochain budget de l'État.
Le grand écart des entreprises (la "dispersion")
Si les indices globaux restent calmes, c'est parce que les bonnes performances des entreprises solides cachent les difficultés des plus fragiles. C'est ce que les professionnels appellent la dispersion.
Le marché est devenu ultra-sélectif :
- grand écart sur le « haut rendement » High Yield : L'écart de taux entre les entreprises jugées "risquées" (notées B) et "très risquées" (notées B-) a bondi à 260 points de base. C'est le niveau le plus élevé depuis les confinements de 2020 ;
- le tri du neuf : Même lors du lancement de nouvelles obligations (le marché primaire), les investisseurs boudent et sanctionnent immédiatement les entreprises qui affichent des prix trop gourmands ou des publications de résultats décevants (comme HelloFresh ou CoreWave, récemment).
La stratégie : pourquoi la rigueur privée bat la dette publique
Face à ce constat, les gérants de taux tirent une conclusion limpide : la gestion passive (les ETF qui répliquent les indices) est aveugle à ce grand écart. Il faut piloter les portefeuilles "dossier par dossier".
Leur plan d'action s'appuie sur deux piliers :
- priorité aux entreprises plutôt qu'aux États : contrairement aux gouvernements qui laissent filer leurs déficits, les entreprises privées font preuve d'une grande discipline financière (gestion du cash, allongement de la maturité de leurs dettes). Le compartiment du High Yield (obligations à haut rendement) offre, ainsi, une rémunération attractive pour un risque maîtrisé.
- viser le juste milieu : LA stratégie consiste à se positionner sur des obligations de bonne qualité (notées BBB min). Cela permet de capter du rendement sans s'exposer à la strate la plus fragile du marché.
En résumé : Les indices dorment, mais les gérants et conseillers financiers veillent.
Dans un monde où les taux d'intérêt restent globalement élevés partout sur la planète, savoir trier le bon grain de l'ivraie va être le principal moteur de performance des fonds de taux sur les prochains mois.
Sur l’auteur :
David Chouchana (CIIA) est spécialiste en Allocation d’Actifs et Senior Manager chez RYDGE Conseil.
Titulaire du diplôme d'analyste financier international CIIA, il justifie de plus de 20 ans d'expérience dans la gestion d'actifs et la finance patrimoniale, acquise, notamment, au sein de BNP Paribas AM, PROMEPAR Asset Management et KPMG France.
Expert en sélection de valeurs, ingénierie d'OPCVM et gestion sous mandat, il accompagne aujourd'hui les stratégies d'investissement et d'allocation patrimoniale.